
Donar o heredar es una pregunta que hoy en día se preguntan muchos ciudadanos para saber la mejor situación para sus descendientes fiscalmente hablando.
- La donación es en un acuerdo voluntario donde el propietario cede su vivienda o dinero a otra persona ya sea de su familia o no. Los donatarios solo tendrán que abonar lo que dictamine la ley, no debe de dar nada al donante.
Si que este puede reservarse el derecho al usufructo vitalicio, por lo que puede disfrutar del bien inmueble donado hasta su fallecimiento aunque deje de ser el propietario. Tendrá que seguir pagando el agua, la luz, comunidad,.. los demás gastos que sean extraordinarios corresponderán al nuevo dueño.
- Dejar la vivienda en herencia, suele tener menos coste pero los bienes no se disfrutan hasta que no ha fallecido el propietario, y hasta este momento no tenemos nada seguro ya que puede cambiar el testamento en cualquier momento.
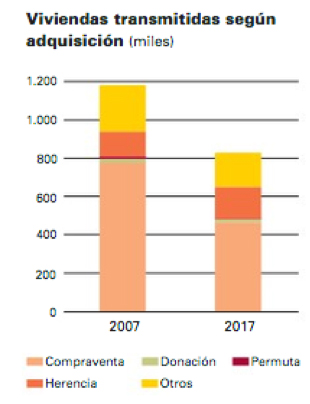
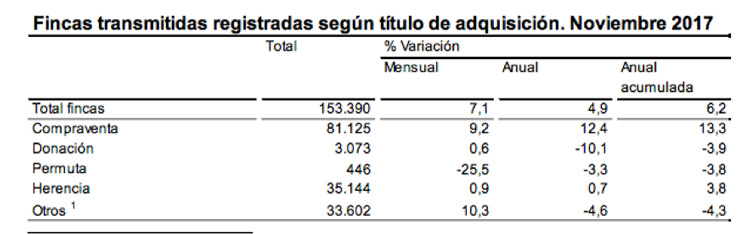
Por lo general la herencia sigue siendo la opción más común, en España. Por ejemplo, en el año 2017 se heredaron 168.071 viviendas mientras que se donaron un total de 15.712.
Esto es debido a que puede ser la más económica pero no siempre, ya que debemos recordar que los impuestos sujetos a este trámite, como el Impuestos de Sucesiones, varían según la cuantía heredada y la Comunidad Autónoma.
A continuación, os hablaremos de los impuestos que se deben liquidar para las donaciones y herencias para que tengáis una idea de los gastos que ambas opciones suponen.
Impuesto de Sucesiones y Donaciones
 Tanto para donaciones como herencias este impuesto va estar presente. Si eres el heredero o el donatario te toca liquidar este gravamen.
La regulación de este tributo está cedida a las CC.AA y digamos que no está muy bien compensando. Si recibes un inmueble en herencia se tomará de referencia tanto para heredar bienes inmuebles cómo dinero, la Comunidad donde el fallecido haya residido más tiempo en los últimos 5 años, teniendo de referencia la fecha del fallecimiento.
En cambio, en las donaciones para inmuebles se tributa en la CC.AA donde se encuentre este y para aportaciones dinerarias, donde el donatario haya residido más tiempo en los últimos 5 años.
Por ejemplo, una donación 800.000 euros, en Andalucía deberemos pagar 200.000 y en Canarias solo 200. En medio están el resto de comunidades, cada una con su régimen.
Estatalmente, por heredar una vivienda habitual se cuenta con una deducción del 95% en la base imponible sobre la que se calcula el Impuesto de Sucesiones y Donaciones, hasta un importe máximo de 122.606,47 euros.
Pero como comentábamos antes las Comunidades Autónomas pueden, a su vez, aumentar el porcentaje, modificar el límite y aplicar bonificaciones.
Por ejemplo, en Andalucía, la reducción es del 99,9% en lugar que del 95%, mientras que en Madrid la deducción por herencia es del 95%, hasta los 123.000 euros, aunque se bonifican las donaciones con un 99% (descendientes).
IRPF (Impuesto sobre la Renta de las Personas Físicas)
Ambos tributan este impuesto, en la Declaración de la Renta tanto si has recibido una donación o una herencia deberá verse reflejado. También se debe realizar la renta del fallecido, aquí os contamos cómo.
Si el donante está obligado a reflejar en la Declaración de la Renta la donación de un inmueble como si se tratara de una compraventa.
Plusvalía municipal
Este impuesto grava el incremento de valor de los terrenos de naturaleza urbana por transmisión de la propiedad, ya sea oneroso (compraventas) o lucrativo (donaciones, herencias).
En una herencia los herederos tendrían la obligación del pago de esta, y en el caso de una donación el donatario.
Parentesco, la edad y el patrimonio
Esto factores, además del valor del inmueble, también influyen. Por ejemplo la ley estatal regula reducciones dependiendo del grado de parentesco con el fallecido o donante, aunque cada CC.AA puede aplicar bonificaciones adicionales.
Si el grado de parentesco es del Grupo IV, es decir, colaterales de cuarto grado, grados más distantes y extraños. Las reducciones desaparecen y puede que la donación no salga a cuenta.
A nivel estatal, en herencias las reducciones son:
- Grupo I: Descendientes y adoptados menores de veintiún años. Podrán deducirse de la cuota resultante la cantidad de 15.956,87 €, más otros 3.990,75 € por cada año que al descendiente o adoptado le falten hasta cumplir los 21 años, con el límite máximo de 40.946,96 €.
- Grupo II: Descendientes y adoptados de veintiuno o más años, cónyuges, ascendientes y adoptantes. La reducción será de 15.956,87 €.
- Grupo III: Colaterales de segundo y tercer grado, ascendientes y descendientes por afinidad. La reducción será de 7.993,46 €.
- Grupo IV: Colaterales de cuarto grado, grados más distantes y extraños. No se podrá aplicar ningún tipo de deducción.
En la Comunidad de Madrid, la cosa cambia:
- Grupo I: 16.000 €, más 4.000 € por cada año menos de veintiuno que el causahabiente, sin que la reducción pueda exceder de 48.000 €.
- Grupo II: 16.000 €
- Grupo III: 8.000 €
- Grupo IV: No habrá lugar a reducción
Adicionalmente, si se cuenta con una minusvalía física, psíquica o sensorial:
- Se aplicará, una reducción de 55.000 € en Madrid (47.858,59 euros estatalmente) a las personas discapacitadas con un grado de minusvalía igual o superior al 33 por 100, de acuerdo con la normativa correspondiente.
- La reducción será de 153.000 € para aquellas personas que acrediten un grado de minusvalía igual o superior al 65 por 100.
En donaciones existen:
- Reducción por empresa individual, negocio profesional o participaciones en entidades a los que sea de aplicación la exención regulada en el artículo 4.8 de la Ley del Impuesto sobre el Patrimonio.
- Reducción por bienes del Patrimonio Histórico Español o Cultural de las Comunidades Autónomas.
Conclusión
Antes de decidirse, debemos calcular el coste de donar o heredar y que situaciones pueden derivar de ello.
- Donación: A parte de las condiciones que hemos comentado anteriormente, la donación podrá ser revocada cuando el donatario dejara de cumplir alguna de las condiciones impuestas previamente por el donante.
Si la donación la realiza alguien sin hijos o descendientes, está podrá revocarse si este tuviera hijos aunque estos fuesen póstumos.
También existe revocabilidad, como se establecen en los artículo 648 y 649 del Código Civil:
Artículo 648.
También podrá ser revocada la donación, a instancia del donante, por causa de ingratitud en los casos siguientes:
- Si el donatario cometiere algún delito contra la persona, el honor o los bienes del donante.
- Si el donatario imputare al donante alguno de los delitos que dan lugar a procedimientos de oficio o acusación pública, aunque lo pruebe; a menos que el delito se hubiese cometido contra el mismo donatario, su cónyuge o los hijos constituidos bajo su autoridad.
- Si le niega indebidamente los alimentos.
Artículo 649.
Revocada la donación por causa de ingratitud, quedarán, sin embargo, subsistentes las enajenaciones e hipotecas anteriores a la anotación de la demanda de revocación en el Registro de la Propiedad.
Las posteriores serán nulas.
Existen más casos que pues consultar en el BOE.
Debido a las bonificaciones por donaciones de padres a hijos, puede equipararse a las herencias por lo que es una opción a tener en cuenta.
- Herencia: Suele ser la más asequible por lo tanto es la más usada. La mayor diferencia, con la donación, es que no es seguro. Es decir, cuando donas dinero o un inmueble, es algo que ya está meditado, lo haces en el acto y tienes en mente que ya el bien deja de ser tuyo, en cambio la herencia se puede ir modificándola en el testamento a lo largo del tiempo o incluso que el propietario venda sus activos inmobiliarios antes de su muerte.
Te ayudamos
Si necesitas consejo por parte de nuestros expertos en gestión herencias y donaciones, no dudes en pedir cita en nuestra asesoría en Madrid.
¡Te leemos!
Otras noticias de interés: