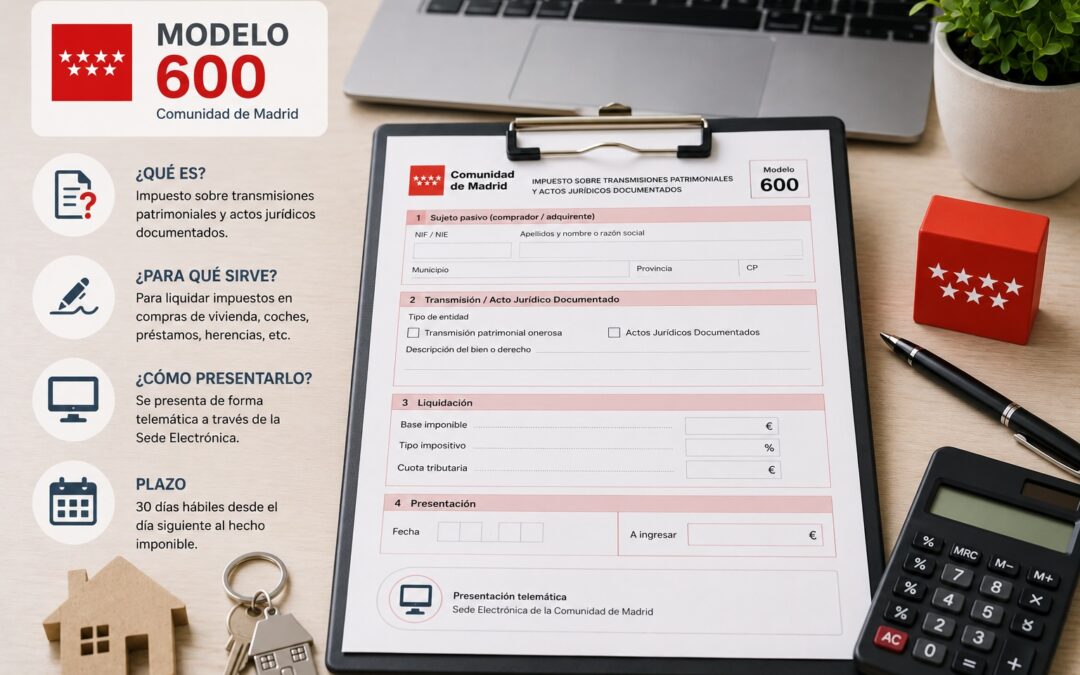
El Modelo 600 es la autoliquidación del ITP y AJD en la Comunidad de Madrid. Afecta a compraventas de inmuebles y vehículos. Su presentación es obligatoria dentro de un mes natural desde la operación. Desde nuestra gestoría en la calle Serrano de Madrid, te explicamos cómo calcularlo y presentarlo correctamente. Evita sanciones y asegura la validez legal de tu adquisición con nuestra ayuda profesional en el barrio de Salamanca.
Naturaleza jurídica y marco normativo del Impuesto en la Comunidad de Madrid
La gestión fiscal en la Comunidad de Madrid requiere un conocimiento profundo de la legislación vigente para asegurar el cumplimiento normativo. En la sede de nuestra gestoría en la calle Serrano, analizamos detenidamente cómo opera este tributo clave para los ciudadanos y empresas.
Definición y obligatoriedad de la autoliquidación del ITP y AJD
El Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados constituye una figura esencial en la administración tributaria regional. Se trata de una declaración formal mediante la cual los contribuyentes comunican a la Hacienda de la Comunidad de Madrid la realización de hechos imponibles. Su naturaleza es declarativa y autocuadradora, lo que implica que el propio interesado debe calcular la base imponible, aplicar los tipos impositivos correspondientes y determinar la cuota a ingresar. Esta responsabilidad recae directamente sobre quien realiza la operación, asumiendo la veracidad de los datos facilitados ante la administración pública.
Diferencias entre el modelo estatal y la normativa autonómica
Aunque la base legislativa es estatal, las Comunidades Autónomas poseen capacidad para establecer bonificaciones y tipos específicos. En la Comunidad de Madrid, esta regulación se rige por la Ley 9/2014, de 13 de noviembre, complementada por las órdenes fiscales anuales. Esta autonomía permite adaptar el tributo a las particularidades locales, diferenciando su gestión de otras regiones. Por ello, resulta crucial consultar la normativa vigente en cada ejercicio para conocer los tipos reducidos aplicables y evitar errores en la liquidación.
El papel de la administración y la transparencia en la recaudación
La Dirección General de Tributos actúa como el órgano competente para recibir, analizar y verificar estas declaraciones. Su función trasciende la mera recaudación, promoviendo la transparencia y la equidad en el sistema fiscal. Mediante herramientas digitales y canales de atención, se facilita el control de las operaciones y se garantiza que el impuesto se aplique correctamente según el valor real de las transmisiones o actos documentados.
Ámbito de aplicación: operaciones sujetas al tributo
La normativa de la Comunidad de Madrid establece un marco claro para identificar qué operaciones deben declararse. Desde nuestra asesoría en la calle Serrano, analizamos cada caso para garantizar el cumplimiento legal sin complicaciones administrativas.
Transmisiones onerosas de bienes inmuebles
Este epígrafe cubre la mayor parte de las gestiones que tramitamos en Madrid. La compraventa de viviendas, tanto si son el hogar familiar como inversiones secundarias, requiere la presentación del modelo correspondiente. También abarca locales comerciales, oficinas y naves industriales situadas en nuestra comunidad. La adquisición de terrenos, ya sean urbanizables o rústicos, genera igualmente esta obligación fiscal.
Compraventa de vivienda habitual y no habitual
La ley distingue entre la compra de una primera residencia y otras propiedades. Aunque el tributo grava ambas, las bonificaciones pueden variar según el destino del inmueble y la situación personal del adquirente. Es crucial determinar si la vivienda se considera habitual para aprovechar los beneficios fiscales vigentes en 2026.
Locales comerciales, oficinas y naves industriales
Las operaciones con bienes inmuebles destinados a la actividad empresarial tienen un tratamiento específico. La base imponible se fija en el valor real de la transmisión, debiendo justificarse correctamente el precio pactado ante la administración tributaria.
Terrenos urbanizables y rústicos
La compraventa de suelo también está sujeta al impuesto. Deben declararse tanto los terrenos con capacidad edificante como los de carácter agrícola o forestal, asegurando que la declaración refleja fielmente la naturaleza del bien transferido.
Adquisición de vehículos de motor
La transmisión de coches, motocicletas y otros vehículos de motor implica una carga fiscal específica. En estos casos, el procedimiento puede simplificarse dependiendo de si la operación se realiza entre particulares o con un profesional del sector.
Régimen especial para transmisiones entre particulares
Las ventas de ocasión entre personas físicas suelen contar con mecanismos de autoliquidación simplificados. Estos procesos buscan agilizar la transferencia de la titularidad sin sobrecargar al contribuyente con trámites excesivos, manteniendo la seguridad jurídica.
Diferencias con el IVA en vehículos de ocasión
Es fundamental no confundir este tributo con el Impuesto sobre el Valor Añadido. Mientras que las compras a concesionarios tributan por IVA, las transmisiones de vehículos de segunda mano entre particulares o con regímenes especiales aplican el Impuesto sobre Transmisiones Patrimoniales.
Actos jurídicos documentados y derechos reales
Más allá de las compraventas, el tributo grava documentos con contenido patrimonial. Esto incluye la formalización de escrituras que no sean simples ventas, así como la constitución de ciertos derechos reales que afectan al patrimonio.
Escrituras públicas y constitución de sociedades
La protocolización de documentos ante notario, como la creación de nuevas sociedades o ampliaciones de capital, puede estar sujeta a este impuesto. Cada acto debe evaluarse individualmente para determinar si genera obligación tributaria.
Préstamos hipotecarios y ampliaciones de capital
La formalización de préstamos hipotecarios conlleva la liquidación del tributo por actos jurídicos documentados. De igual manera, las decisiones corporativas que modifiquen el capital social requieren una revisión fiscal previa.
Cesión de derechos patrimoniales
La transferencia de derechos con valor económico, como cesiones de derechos de uso o renta, también entra en el ámbito de aplicación. Es necesario declarar estas operaciones para regularizar la situación patrimonial correspondiente.
Sujetos obligados y plazos de presentación
Determinación de la base imponible y tipos impositivos
La precisión en el cálculo del impuesto depende de entender cómo se valora el bien y qué porcentaje aplica. En Gestys asesoramos a nuestros clientes para asegurar que se cumple la normativa vigente.
Criterios para fijar la base imponible
Establecer sobre qué cantidad se calcula el pago es el primer paso clave. La administración utiliza varios valores para determinar la base sobre la que operar, garantizando la equidad en la recaudación.
Comparativa entre valor de transmisión, catastral y de referencia
La base imponible corresponde al mayor de los siguientes valores: el precio real acordado en la compraventa, el valor catastral del inmueble o el valor de referencia fiscal. En la mayoría de las operaciones entre particulares en Madrid, coincide con el precio de venta, siempre que refleje fielmente el mercado. Si el valor catastral supera al precio pactado, se deberá tributar por la cifra más elevada. Esto previene que se declaren precios artificiales por debajo del valor real del mercado.
Intervención de la administración en la rectificación de valores
Hacienda puede iniciar una investigación si detecta que el precio declarado es inferior al valor real. En estos casos, la administración rectifica la base imponible para asegurar el pago justo del impuesto. Es vital confiar en asesores que conozcan los criterios de valoración para evitar sorpresas y posibles recargos por errores en la autoliquidación presentada.
Tipos impositivos generales y bonificaciones vigentes
El porcentaje a aplicar varía según el tipo de bien y la situación del adquirente. Conocer las bonificaciones actuales permite optimizar la carga fiscal de forma legítima.
Aplicación del 4% en operaciones inmobiliarias
Para la compraventa de viviendas usadas en la Comunidad de Madrid, el tipo impositivo general es del cuatro por ciento. Este porcentaje se aplica sobre la base imponible anteriormente determinada. Es la tarifa estándar que rige la mayoría de las transmisiones patrimoniales onerosas de bienes inmuebles sitos en nuestra región.
Bonificaciones para jóvenes y vivienda protegida
Existen medidas de fomento, como la bonificación del noventa y nueve por ciento para jóvenes menores de treinta y cinco años que adquieran su vivienda habitual, cumpliendo ciertos requisitos de ingresos. También se aplican tipos reducidos para viviendas protegidas. Estas ayudas requieren cumplir estrictos plazos y condiciones documentales.
Tráfico de grandes empresas y sujetos no residentes
Las personas jurídicas y grandes empresas no suelen acceder a las bonificaciones para particulares. Pagando el tipo íntegro, sin descuentos significativos. Asimismo, los sujetos no residentes deben cumplir con obligaciones específicas, asegurándose de que el tributo se liquida correctamente según la normativa autonómica.
Procedimiento de presentación electrónica y presencial
Presentación vía electrónica a través de la Sede Electrónica
La vía telemática se ha consolidado como el canal preferente y, en muchos casos, obligatorio para la formalización de la autoliquidación. Este método ofrece mayor seguridad jurídica y agilidad frente al registro físico, permitiendo obtener un resguardo inmediato que acredita el cumplimiento de la obligación tributaria dentro del plazo legal establecido.
Requisitos de identificación: certificado digital y Cl@ve
Para acceder a los sistemas de la Comunidad de Madrid, el contribuyente debe contar con un medio de identificación válido. Se acepta el certificado de reconocido expedido por la Fábrica Nacional de Moneda y Timbre, así como las credenciales Cl@ve, ya sea en su modalidad permanente o a través de PIN temporal. Estos mecanismos garantizan la identidad del declarante y la integridad de los datos enviados.
Pasos para el acceso y cumplimentación del formulario
El proceso comienza accediendo a la Sede Electrónica desde cualquier navegador moderno. Una vez validada la identidad, se selecciona el trámite correspondiente a la liquidación del Impuesto sobre Transmisiones Patrimoniales. Es crucial introducir con precisión los datos del transmitente y del adquirente, así como la referencia catastral exacta del bien, para evitar discrepancias en el cálculo de la base imponible.
Generación del resguardo y plazo de ingreso
Tras verificar la propuesta de liquidación generada automáticamente por la plataforma, se procede a la firma digital del documento. El sistema emite un justificante con el número de registro oficial. Posteriormente, se dispone de diez días hábiles para realizar el ingreso del importe en la cuenta bancaria designada, pudiendo utilizar el modelo 026 u otras vías de pago autorizadas.
Opciones de presentación presencial y gestión de citas
Si bien se desaconseja por la carga burocrática, el registro presencial sigue siendo una alternativa válida. En nuestra gestoría de la calle Serrano, asesoramos sobre cuándo optar por esta vía, especialmente para contribuyentes que no disponen de firma digital o tienen circunstancias excepcionales.
Atención en oficinas y unidades de hacienda
Las oficinas de atención al ciudadano de la Comunidad de Madrid son las sedes competentes para recibir estos documentos físicos. Es fundamental dirigirse a las unidades específicas de tributos, donde el personal técnico puede revisar la documentación y resolver dudas puntuales en el momento del trámite.
Sistema de cita previa y reducción de tiempos de espera
Para evitar colas innecesarias y saturación en las dependencias, el acceso se restringe mediante solicitud previa. La reserva se puede realizar a través del teléfono de atención o en la web institucional. Llegar con la cita confirmada reduce significativamente el tiempo de espera y asegura que el funcionario esté preparado para atender su expediente.
Documentación física necesaria para el trámite
El modelo cumplimentado debe entregarse en formato físico, preferiblemente a doble entrada para conservar una copia sellada. Asimismo, se deben adjuntar los justificantes de la operación, como el contrato de compraventa, la escritura pública o el documento que acredite la transmisión, junto con los DNI o NIF de las partes implicadas.
Aspectos técnicos y ayudas vinculadas al tributo
Integración con otros servicios y registros
Habilitación para la inscripción en el Registro de la Propiedad
La obtención del justificante del Modelo 600 constituye un requisito sine qua non para que las escrituras de compraventa puedan ser formalizadas y, posteriormente, inscritas en el Registro de la Propiedad. Sin la presentación previa de esta autoliquidación ante la Hacienda de la Comunidad de Madrid, el notario no puede elevar a público el acto ni el registrador autorizará la anotación, lo que dejaría al adquirente sin la protección legal plena sobre su nueva adquisición. Este mecanismo asegura que la administración esté al tanto de todas las transmisiones y que los derechos reales estén debidamente respaldados fiscalmente.
Vinculación con el GeoPortal y datos abiertos
Los datos agregados procedentes de las transmisiones inmobiliarias registradas mediante este modelo alimentan las estadísticas oficiales sobre el mercado de la vivienda en Madrid. Estas cifras, accesibles a través del GeoPortal y los portales de datos abiertos, son cruciales para entender la dinámica del sector. La transparencia en estos datos permite a profesionales y ciudadanos evaluar tendencias de precios y valoraciones, facilitando la toma de decisiones informadas en un mercado tan dinámico como el madrileño.
Bonificaciones y programas de apoyo social
Relación con ayudas al alquiler y bonos sociales
La correcta declaración del patrimonio en el Modelo 600 es fundamental para acceder a diversas ayudas públicas. Organismos como el Bono Alquiler Joven o el Carné Joven requieren una verificación exhaustiva de los activos de los solicitantes. Una gestión impecable del tributo evita discrepancias en las rentas o valores declarados, garantizando que el contribuyente cumpla con los requisitos de titularidad y valor de los bienes, lo cual es indispensable para justificar la elegibilidad en estos programas de apoyo social.
Impacto en la agenda de gobierno y políticas de vivienda
La recaudación y el control de estas transmisiones permiten a la Comunidad de Madrid diseñar políticas de vivienda más ajustadas a la realidad del mercado. El análisis de los flujos de capital registrados en el Modelo 600 ayuda a identificar zonas de alta demanda o especulación, orientando las subvenciones y las medidas de contención de precios. En nuestra gestoría en Madrid, comprendemos que este dato no solo es fiscal, sino una herramienta de planificación urbana y social.
Herramientas de comunicación y soporte al ciudadano
Canales de atención y videollamadas para consultas
La administración pone a disposición del ciudadano varios canales para resolver dudas complejas antes de realizar el pago. Además de la web, existen servicios de videollamada y atención presencial que permiten aclarar inquietudes específicas sobre la correcta cumplimentación de los datos. Utilizar estos recursos reduce la tasa de errores comunes, como equivocaciones en la referencia catastral o en la aplicación de bonificaciones, ahorrando tiempo y evitando recargos por presentaciones incorrectas.
Uso de medios digitales para reducir errores en datos
La digitalización del proceso implica un mayor rigor en la gestión de identidades y datos. El uso de certificados digitales y la plataforma de administración digital exige precisión en la carga de documentación y verificación de datos bancarios. Esta tecnología no solo agiliza el trámite, sino que crea un registro fiable e inmutable de la operación, proporcionando seguridad jurídica tanto al particular como a la administración. La atención personalizada en Gesys asegura que estos pasos técnicos se realicen sin contratiempos.
Si necesitas asistencia experta para gestionar estos trámites en Madrid, contacta con Gesys y te ayudaremos a optimizar tu situación fiscal con total garantía.
Otros contenidos relacionados con la gestión fiscal en Madrid
Optimización fiscal en transmisiones patrimoniales
Analizar la estructura de los activos permite detectar oportunidades para minimizar la carga tributaria. Este proceso requiere un conocimiento profundo de las implicaciones legales de cada operación, asegurando que las decisiones tomadas sean financieramente viables y ajustadas a la normativa vigente.
Revisión de la comunidad de madrid cif en estructuras societarias
La correcta asignación del Número de Identificación Fiscal es fundamental para evitar irregularidades en las declaraciones. Una revisión exhaustiva garantiza que las sociedades operen con plena validez legal, previniendo sanciones futuras y facilitando la transparencia en las relaciones con la administración tributaria madrileña.
Planificación sucesoria y donaciones en el contexto local
Anticiparse a las transmisiones de patrimonio es una estrategia prudente. En Madrid, las normas sobre sucesiones y donaciones tienen particularidades específicas que deben estudiarse con antelación, permitiendo a las familias ordenar su herencia de manera eficiente y con el menor impacto económico posible.
Recursos profesionales en la zona de Castellana y Serrano
La proximidad a los centros financieros y notariales del barrio de Salamanca ofrece ventajas logísticas y de conocimiento del entorno local. Esta ubicación estratégica permite una coordinación fluida con los organismos públicos y privados implicados en las operaciones civiles y mercantiles.
Asesoramiento especializado para particulares y empresas
Cada caso requiere un tratamiento individualizado. Nuestros expertos en Gesys analizan la situación particular de cada cliente, ofreciendo soluciones a medida que respetan tanto los intereses personales como los objetivos corporativos, siempre dentro del marco estricto de la ley española.
Gestión integral de autoliquidaciones y trámites notariales
La coordinación con notarías es esencial para agilizar los procesos. Nos encargamos de toda la documentación necesaria, desde la preparación de los modelos hasta la supervisión de la firma, asegurando que las autoliquidaciones se presenten en los plazos establecidos y con la máxima precisión posible.
Contacte con Gesys para recibir un consejo personalizado sobre su situación fiscal y optimizar la gestión de sus bienes en Madrid.