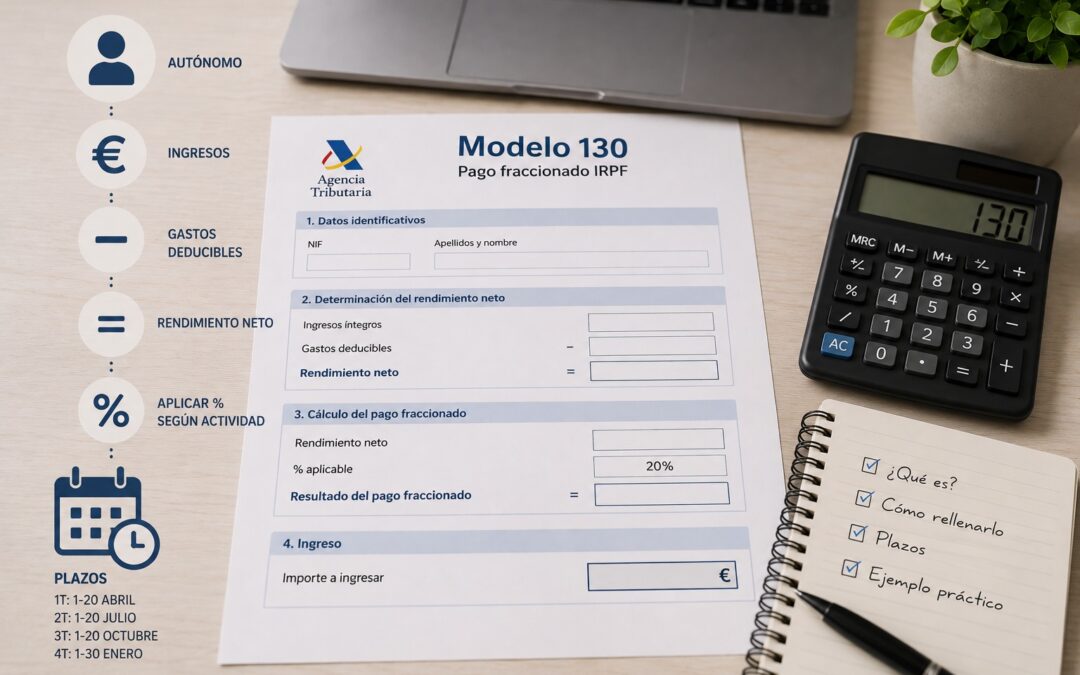
El Modelo 130 es un pago fraccionado trimestral obligatorio para autónomos en estimación directa en Madrid. Permite anticipar el IRPF anual. En Gesys, asesoramos a nuestros clientes de la calle Serrano para evitar errores y cumplir plazos con seguridad. Esta declaración trimestral debe rellenarse con precisión, sumando datos desde enero. Un buen cálculo del rendimiento neto facilita la gestión de la tesorería. Contáctanos para optimizar tu fiscalidad en el barrio de Salamanca.
Concepto y naturaleza fiscal del pago fraccionado
Definición legal del impuesto trimestral
El Impuesto sobre la Renta de las Personas Físicas estructura su recaudación mediante mecanismos que aseguran el ingreso progresivo de Hacienda. Dentro de este marco, se destaca la figura del pago fraccionado como una herramienta vital para la gestión tributaria anual. Se trata de un formulario de autoliquidación que obliga a los contribuyentes a anticipar una parte de su deuda fiscal antes de que concluya el año natural. Esta dinámica permite al Estado recibir ingresos de forma escalonada, mejorando su liquidez y evitando grandes volúmenes de cobro en un solo periodo.
Diferencias entre el pago del IRPF y la declaración anual
Es crucial distinguir entre este pago trimestral y la declaración anual de la renta. Mientras el modelo 130 se centra exclusivamente en los rendimientos netos derivados de la actividad económica, la declaración anual integra la situación personal del contribuyente. En la renta anual se consideran circunstancias familiares, deducciones específicas y el resultado global del año. Por el contrario, el pago fraccionado es un mero anticipo que no determina la deuda definitiva, la cual se liquidará con el Modelo 100.
Función de flujo de caja para la Agencia Tributaria
La función principal de este instrumento es actuar como un mecanismo de flujo de caja eficiente. Permite que la Administración reciba ingresos de manera continua durante los cuatro trimestres del año. Así, se evita la presión de esperar hasta el periodo de abril a junio para cobrar una cantidad importante. Para el autónomo, esto implica una gestión de tesorería que debe planificarse cuidadosamente para cubrir estas anticipaciones sin afectar la liquidez operativa del negocio.
Obligaciones para autónomos y profesionales
La obligación de presentar este formulario recae sobre las personas físicas que ejercen actividades económicas bajo el régimen de estimación directa. Esto incluye tanto la modalidad normal como la simplificada, cubriendo la mayoría de los autónomos profesionales y comerciales. No obstante, existen matices importantes que deben tenerse en cuenta para cumplir correctamente con la normativa vigente en 2026.
Régimen de estimación directa: normal o simplificada
Los autónomos que calculan su rendimiento neto utilizando este método están sujetos a la obligación de presentar el pago fraccionado. La diferencia entre la modalidad normal y la simplificada radica en la complejidad de la gestión de gastos, pero el compromiso tributario de adelantar el impuesto permanece igual. La elección del régimen afecta a cómo se justifican las deducciones, pero no exime de la presentación trimestral.
Exenciones: régimen de módulos y no residentes
No todos los profesionales están obligados a presentarlo. Existen exenciones clave que deben vigilarse para evitar sanciones por presentación innecesaria. En primer lugar, los contribuyentes que no son residentes fiscales en España están exentos, salvo que hayan optado voluntariamente por ello. También quedan fuera aquellos que tributan por el sistema de estimación objetiva, conocido como módulos. Estos profesionales deben presentar el Modelo 131; confundir ambos modelos es un error común que puede acarrear incidencias censales.
Alta censal obligatoria en el modelo 036/037
Antes de poder presentar cualquier declaración trimestral, es imperativo estar dado de alta en la obligación tributaria correspondiente. Esto se realiza a través del Modelo 036 o 037, específicamente en la casilla 600. Si un autónomo comienza a presentar sin haber registrado esta obligación, la Agencia Tributaria considerará una incidencia censal, lo que puede derivar en sanciones administrativas. La alta censal es, por tanto, el prerrequisito legal fundamental para operar legalmente.
Cálculo del rendimiento neto y porcentaje aplicable
El cálculo de la cuota a ingresar se basa en el beneficio acumulado de la actividad durante el periodo. Se toma el beneficio neto, es decir, los ingresos menos los gastos deducibles, y se aplica un porcentaje fijo para determinar el anticipo. Este mecanismo asegura que el contribuyente vaya abonando su parte proporcional del IRPF a lo largo del año.
Base imponible en actividades económicas en estimación
La base imponible se obtiene restando los gastos fiscalmente deducibles de los ingresos totales obtenidos. Solo son válidos los gastos respaldados por facturas que cumplan con los requisitos legales de identificación y concepto. Las pérdidas contables no generan un saldo negativo en este anticipo, limitándose a cero el rendimiento neto a efectos de esta liquidación provisional.
Tipos generales: el 20% estándar frente al 2% agrario
El porcentaje estándar aplicable a la mayoría de actividades económicas es del veinte por cien. Sin embargo, para sectores específicos como el agrícola, ganadero, forestal o pesquero, el tipo es significativamente inferior, situándose en un dos por cien. Esta diferencia refleja las particularidades y la menor capacidad de generación de tesorería inmediata de estos sectores, ajustando la carga fiscal a su realidad económica particular.
Plazos y calendario de presentación trimestral
50 euros para vehículos particulares. Este importe incluye la preparación y presentación del formulario de transferencia, la verificación de los datos, la gestión del pago de la tasa y la coordinación con la Dirección General de Tráfico para la expedición de la nueva documentación. Aunque recurrir a una gestoría supone un coste adicional, el ahorro de tiempo y la tranquilidad que ofrece suelen compensarlo ampliamente.
Comparativa de costes: gestión propia frente a gestoría
Realizar el trámite por cuenta propia requiere dedicar tiempo y esfuerzo a las gestiones administrativas, además de conocer y cumplimentar correctamente los formularios necesarios. Cualquier error puede retrasar el proceso y generar gastos adicionales si es necesario repetir algún trámite.
Por su parte, una gestoría profesional agiliza el procedimiento y reduce el riesgo de errores, al encargarse de que la documentación y los trámites se realicen correctamente. La elección entre ambas opciones dependerá del valor que cada persona conceda a su tiempo y comodidad frente al coste de contratar un servicio profesional.
Consideraciones finales y consejos de seguridad
Por último, conviene recordar que la compraventa de un vehículo de segunda mano tiene importantes implicaciones legales. No formalizar correctamente la transferencia puede ocasionar problemas al vendedor, que podría seguir figurando como titular del vehículo y recibir multas, notificaciones u otras responsabilidades asociadas a este hasta que quede acreditada oficialmente la transmisión.
Por este motivo, completar el cambio de titularidad no es únicamente un trámite administrativo, sino también una medida esencial de protección jurídica para ambas partes de la compraventa.
Instrucciones para rellenar el modelo paso a paso
Completar la autoliquidación requiere atención al detalle para evitar incidencias censales o sanciones. En Gesys, asesores en Madrid, recomendamos seguir este desglose técnico para garantizar la correcta cumplimentación del formulario.
Identificación del declarante y devengo
Datos fiscales del titular en la casilla correspondiente
El primer bloque del formulario exige precisión en los datos identificativos. Debes introducir tu Número de Identificación Fiscal (NIF) o Número de Identificación de Extranjeros (NIE) exactamente como figura en tu documentación oficial. Es fundamental que coincida con el alta censal realizada previamente en el Modelo 036 o 037. El incumplimiento de este requisito se considera una incidencia censal grave por parte de la Agencia Tributaria. Asimismo, registra tu nombre y apellidos completos, respetando la grafía oficial. Esta información es la base legal de la obligación tributaria y cualquier discrepancia puede ralentizar el tratamiento de tu declaración.
Selección correcta del ejercicio y periodo
En este apartado se define la temporalidad de la autoliquidación. Debes especificar el ejercicio, que corresponde al año natural en curso, por ejemplo, 2026. La selección del periodo es crítica; debes elegir la abreviatura del trimestre que corresponde presentar: 1T, 2T, 3T o 4T. Esta elección determina las fechas base del cálculo acumulado. Un error en esta selección invalida la correcta imputación de los datos fiscales, por lo que se debe verificar antes de proceder al resto de la liquidación.
Rellenar el modelo en actividades generales
Ingresos y gastos fiscalmente deducibles
Para las actividades económicas en estimación directa, la precisión en los importes es vital. En la casilla de ingresos, debes reflejar el total facturado desde el inicio del año hasta el final del trimestre. Incluye facturas completas y simplificadas, asegurando que sean fiscalmente válidas. Por otro lado, en la casilla de gastos, solo se permiten importes respaldados por facturas que cumplan con todos los requisitos legales: identificación del emisor y destinatario, fecha, concepto detallado e importe del IVA. Los tickets de compra sencillos o justificantes sin la identificación fiscal del emisor no son deducibles en este concepto. Gestionar correctamente esta distinción evita futuras reclamaciones.
Cálculo del rendimiento neto en la casilla 03
Esta casilla representa el resultado matemático de restar los gastos deducibles de los ingresos brutos. Si el resultado es negativo, indicando pérdidas, la casilla se debe consignar a cero, ya que el pago fraccionado no puede generar deuda sobre resultados negativos. Este cálculo refleja el beneficio acumulado del ejercicio hasta la fecha de presentación, que es la base sobre la cual se aplica el tipo impositivo anticipado.
Aplicación del anticipo del IRPF en la casilla 04
Una vez obtenido el rendimiento neto, se aplica el porcentaje fijo establecido por la ley. En la mayoría de las actividades comerciales y profesionales, este porcentaje es del veinte por ciento. El cálculo es directo: multiplica el importe de la casilla anterior por el tipo de retención. Este valor representa la cuota provisional que el Estado solicita a cuenta de la declaración anual de la renta. Es un pago a cuenta que no liquida la deuda definitiva, sino que anticipa el flujo de caja tributario.
Compensación de pagos y retenciones
Registro de pagos fraccionados del irpf anteriores
El Modelo 130 es acumulativo, por lo que en los trimestres segundo, tercero y cuarto, debes reflejar lo ya ingresado. En la casilla correspondiente a pagos fraccionados anteriores, suma los importes pagados en los modelos de los periodos precedentes del mismo año. Esto permite evitar la doble imposición en la presente declaración. Si omites esta cifra, Hacienda podría solicitar un pago duplicado, generando una retención de fondos innecesaria hasta que se regularice la situación.
Declaración de retenciones y pagos a cuenta
También debes incluir las retenciones de IRPF que terceros hayan aplicado a tus facturas y que ya han sido ingresadas a tu nombre. Si un cliente te practicó una retención y la ingresó en su modelo, debes reflejar ese ingreso en esta casilla para compensarlo frente a la cuota a pagar. Asimismo, incluye otros pagos a cuenta reconocidos legalmente. Esta compensación puede reducir drásticamente la cantidad a ingresar o generar un saldo a favor que se compensará en la renta anual.
Actividad específica: Ganaderas, forestales y pesca
Diferencias en ingresos y subvenciones
Los profesionales del sector primario tienen un régimen particular. En la casilla de ingresos para este sector, se incluyen subvenciones e indemnizaciones vinculadas a la actividad productiva, excluyendo las de inversión de capital. Es crucial distinguir entre las ayudas operativas y las de capitalización, ya que solo las primeras forman parte de la base calculable para este anticipo específico.
Cálculo del anticipo reducido al 2%
A diferencia de la actividad general, para estas actividades se aplica un tipo de retención inferior. El porcentaje a aplicar es del dos por ciento sobre los ingresos declarados. Este tipo reducido reconoce la naturaleza específica de los ingresos agrarios y su menor capacidad contributiva instantánea. El cálculo se realiza directamente sobre la base imponible definida para este sector, asegurando una carga fiscal proporcional y ajustada a la realidad productiva. Para asegurar que cada casilla se rellena correctamente según tu caso particular, contacta con Gesys en Madrid, en la calle Serrano, y optimiza tu cumplimiento fiscal con ayuda experta.
Gestión de la presentación y herramientas utiles
La correcta tramitación del pago fraccionado requiere no solo el cálculo exacto, sino también dominar los procesos digitales que exige la Agencia Tributaria. En Gesys, ubicada en el corazón de Madrid, asesoramos a nuestros clientes para garantizar que cada envío sea impecable y evite cualquier tipo de incidencia administrativa.
Descarga y versión digital del modelo 130
Disponibilidad en la sede electrónica de la AEAT
El punto de partida fundamental para cualquier autónomo reside en la obtención del formulario oficial. La Agencia Estatal de Administración Tributaria pone a disposición de los contribuyentes un acceso gratuito y seguro a través de su sede electrónica. Este canal digital es la fuente única y válida para descargar las plantillas actualizadas del ejercicio vigente. Es crucial verificar siempre que se utiliza la versión más reciente, ya que las normativas fiscales pueden sufrir modificaciones que obliguen a actualizar los archivos antes de cada período de liquidación.
Acceder directamente a la plataforma oficial garantiza la integridad del documento y asegura que no se estén utilizando formularios obsoletos o modificados. Esta precaución es la primera línea de defensa contra rechazos automáticos o incidencias censales que podrían derivar en sanciones innecesarias para la actividad económica del profesional.
Ventajas del uso de software de contabilidad
En la actualidad, la gestión manual de los datos numéricos puede ser propensa a errores humanos. Por ello, recomendamos encarecidamente el empleo de herramientas de software especializado en contabilidad digital. Estas aplicaciones permiten importar automáticamente la información procedente de los libros de registro de facturación emitidos y recibidos. Al sincronizar las bases de datos, se reduce drásticamente el margen de error en la introducción de cifras, optimizando el tiempo dedicado a la administración fiscal.
Desde nuestras oficinas en la calle Serrano, observamos cómo la digitalización permite a los autónomos tener un control más preciso de su tesorería trimestral. El software no solo rellena las casillas, sino que también ayuda a detectar inconsistencias antes de la presentación final, actuando como una barrera preventiva contra sanciones tributarias.
Validación electrónica y firma digital
Métodos de acceso: Cl@ve y certificado digital
La interacción con la administración tributaria exige una identificación inequívoca del contribuyente. Para cumplir con esta exigencia, existen varios canales habilitados por la AEAT. El certificado digital de la FNMT es el método más común y robusto, otorgando plena validez legal a las operaciones realizadas. Alternativamente, el sistema Cl@ve ofrece modalidades como Cl@ve Permanente o Cl@ve PIN, facilitando el acceso para aquellos usuarios que poseen estos medios de identificación acreditados por la administración.
Disponer de estos medios de acceso seguros es indispensable. Sin ellos, la presentación telemática, que es la vía normalizada y más eficiente, resulta imposible. Garantizar la validez de estos certificados es parte de nuestra labor diaria de asesoramiento en Gesys, asegurando que nuestros clientes en Madrid puedan realizar sus trámites sin contratiempos técnicos.
Formalización de la obligación de presentar el modelo
Una vez introducidos los datos y validada la identidad, se procede a la firma electrónica del modelo. Este acto cierra la presentación y genera un resguardo con el número de registro de entrada. Es vital comprobar que el sistema emita un acuse de recibo correctamente. Este documento es la única prueba legal de que se ha cumplido con la obligación tributaria en el plazo establecido.
La falta de este resguardo puede interpretarse como no presentación, exponiendo al autónomo a recargos e intereses de demora. Por ello, en Gestoría Gesys, supervisamos personalmente este paso final para asegurar que la declaración quede debidamente archivada en el sistema de Hacienda.
Control de errores frecuentes en la información
Confusión entre estimación directa y objetivos
Uno de los fallos más recurrentes es la mezcla de regímenes tributarios. Muchos autónomos no revisan su alta censal y presentan este modelo cuando deberían hacerlo mediante el Modelo 131, correspondiente a la estimación objetiva o módulos. Este error se subsana verificando la casilla 600 del Modelo 036/037. Confundir ambos sistemas no solo invalida el pago a cuenta, sino que puede generar diferencias futuras en la declaración anual de la renta.
La distinción es clara: si se trabaja por estimación directa, el Modelo 130 es obligatorio salvo exenciones. Si se tributa por módulos, la obligación es otra. Mantener esta separación mental es clave para una buena salud fiscal.
Errores en la justificación de gastos deducibles
La inclusión de gastos sin la debida justificación documental es otro punto crítico. No basta con registrar cualquier gasto; debe estar respaldado por una factura que cumpla los requisitos legales, incluyendo identificación completa del emisor y destinatario. Tickets de comida sin desglose o facturas incompletas no deben integrarse en la casilla de gastos del Modelo 130, ya que esto distorsiona el rendimiento neto y puede acarrear problemas durante las posteriores comprobaciones de Hacienda.
Asesorar en la correcta separación de gastos personales y profesionales es también parte del servicio que ofrecemos desde Madrid. Un control riguroso de la documentación asegura que cada euro deducido esté amparado legalmente.
Si necesitas optimizar tus trámites fiscales y evitar errores en el Modelo 130, contacta con Gesys en la calle Serrano de Madrid para recibir asesoramiento personalizado.
Análisis financiero y conciliación con la renta
Impacto en la tesorería de los profesionales en estimación
Anticipar el pago del irpf y flujo de caja
La obligación de presentar los pagos fraccionados del Impuesto sobre la Renta de las Personas Físicas genera un impacto significativo en la liquidez de la actividad económica. Este mecanismo obliga al contribuyente a ingresar anticipadamente el veinte por ciento del rendimiento neto positivo, lo que implica un desembolso periódico que debe ser contemplado en la planificación financiera. No se trata de un gasto adicional, sino de un adelanto sobre la deuda anual definitiva, aunque su gestión inadecuada puede provocar situaciones de tensión en el circulante empresarial.
Es fundamental comprender que estos ingresos a cuenta no son deducibles como gasto en el período impositivo inmediato. Por tanto, la rentabilidad real de la actividad solo se verá reflejada tras la liquidación anual. En nuestra gestoría en la calle Serrano, destacamos la importancia de mantener una separación clara entre los fondos operativos y los destinados a cubrir estas obligaciones tributarias. Esta disciplina financiera previene **sorpresas** inesperadas y asegura que la empresa disponga de la solvencia necesaria para hacer frente a las cuotas trimestrales sin afectar a su actividad diaria.
Recuperación de saldos a favor en enero
El cuarto trimestre del modelo 130 presenta una singularidad clave: su presentación se realiza en enero, tras el cierre del ejercicio natural. Este hecho tiene dos consecuencias directas. En primer lugar, permite consolidar el cálculo del rendimiento neto acumulado durante todo el año, incluyendo los meses de otoño. En segundo lugar, frecuentemente, al ajustar los gastos deducibles y considerar las retenciones practicadas por clientes durante el año, el cálculo final puede arrojar un saldo a favor.
Cuando el modelo 130 del cuarto trimestre resulta a devolver, el autónomo ve incrementada su tesorería con esa cantidad. Esta devolución no es gratuita, sino que representa una anticipación de lo que finalmente le corresponda en la renta anual. Para los profesionales ubicados en Madrid, detectar y gestionar correctamente este saldo a favor es vital para reinvertirlo en la actividad o para suavizar el impacto de la declaración anual posterior. La precisión en el registro de estos importes evita confusiones futuras y asegura una liquidez óptima.
Relación con la declaración anual del IRPF
Compensación de los pagos fraccionados en la renta
La declaración anual de la renta, conocida técnicamente como el modelo 100, constituye el acto definitivo de determinación del impuesto. En este proceso, todos los pagos fraccionados realizados a lo largo del año mediante el modelo 130 se consideran cantidades ya ingresadas a cuenta. El sistema tributario automatiza la compensación de estas cuotas contra la cuota líquida resultante de la aplicación de las tarifas progresivas del IRPF sobre el rendimiento neto total del ejercicio.
Si los pagos fraccionados superan la cuota definitiva estimada, el contribuyente obtiene un saldo a favor que le será devuelto o compensado en futuros impuestos. Por el contrario, si fueron insuficientes, deberá abonar la diferencia. Esta dinámica subraya que el modelo trimestral es provisional. La conciliación adecuada en la renta anual cierra el ciclo fiscal, ajustando la carga tributaria a la capacidad económica real del contribuyente, considerando deducciones que no se evalúan en el pago fraccionado, como las por vivienda habitual o las por inversiones en activos productivos.
Ajustes por circunstancias personales y familiares
Mientras el pago fraccionado se centra estrictamente en el rendimiento neto de la actividad económica sin considerar factores personales, la renta anual sí los incorpora. Elementos como la situación familiar, la discapacidad, la edad o las donaciones a entidades sin ánimo de lucro pueden alterar significativamente la cuota final. Estos ajustes personales actúan como un mecanismo de redistribución de la carga fiscal, beneficiando a quienes tienen mayores necesidades o responsabilidades familiares.
La discrepancia entre el cálculo simplificado del trimestre y el complejo del **año** anual es normal y esperada. La clave reside en entender que el 130 es un anticipo basado en datos estrictamente profesionales. Las circunstancias personales solo se validan en la declaración anual. Por ello, en Gesys recomendamos no intentar ajustar los pagos trimestrales intentando adivinar deducciones personales futuras, ya que solo generaría error en la tesorería trimestral. La precisión en el registro de ingresos y gastos profesionales es la base para una buena reconciliación anual.
Revisión trimestral para autónomos en Madrid
Importancia de la gestión proactiva de impuestos
La gestión fiscal no debe ser reactiva, limitándose a rellenar formularios al final del plazo. Una gestión proactiva implica revisar periódicamente la facturación y los gastos, calculando el rendimiento neto estimado en cualquier momento del año. Esta práctica permite al autónomo tomar decisiones informadas, como realizar inversiones de gastos deducibles antes de que finalice el trimestre para reducir la base imponible del pago fraccionado, siempre que sean viables económicamente.
La revisión constante ayuda a identificar desviaciones entre el rendimiento esperado y el real. Si la actividad genera más beneficios de los previstos, se puede prever un mayor desembolso para enero. Si, por el contrario, los ingresos son menores, se evita un exceso de pago innecesario. Esta visión anticipada es fundamental para la salud financiera a largo plazo de la empresa, permitiendo una planificación presupuestaria más precisa y reduciendo la incertidumbre asociada a las obligaciones tributarias.
Asesoramiento experto en calle Serrano para optimizar
La complejidad normativa y los constantes cambios en la legislación fiscal requieren un conocimiento actualizado y especializado. En nuestra asesoría en Madrid, situada en el prestigioso barrio de Salamanca, combinamos experiencia técnica con un trato cercano para ayudar a los autónomos a navegar estas obligaciones. Ofrecemos un servicio integral que va más allá del simple cumplimiento formal, enfocándonos en la optimización fiscal dentro del marco legal vigente.
Desde nuestra ubicación en la calle Serrano, atendemos a clientes de toda la comunidad y de forma telemática a nivel nacional. Nuestro objetivo es facilitar la vida al profesional, asumiendo la carga administrativa y fiscal para que pueda centrarse en su actividad principal. Contamos con herramientas tecnológicas avanzadas que integran la gestión contable con la tributaria, asegurando la precisión en cada cálculo y la presentación oportuna de todos los modelos. La tranquilidad de saber que sus obligaciones fiscales están perfectamente gestionadas y optimizadas es nuestra prioridad.
Si necesitas una revisión personalizada de tu situación fiscal o quieres asegurar que tus pagos fraccionados están perfectamente alineados con tu estrategia financiera, no dudes en ponerte en contacto con Gesys. Estamos aquí para ayudarte a optimizar tu gestión tributaria con total profesionalidad y cercanía.